El economista de la Fundación Fundar advirtió que el sobreendeudamiento de las familias argentinas no es solamente un problema entre deudores y acreedores, sino una dificultad que afecta al conjunto de la economía. Señaló que muchas personas recurren a préstamos de billeteras virtuales y tarjetas de crédito para cubrir gastos esenciales, y sostuvo que la recuperación de los ingresos será clave para revertir la situación.
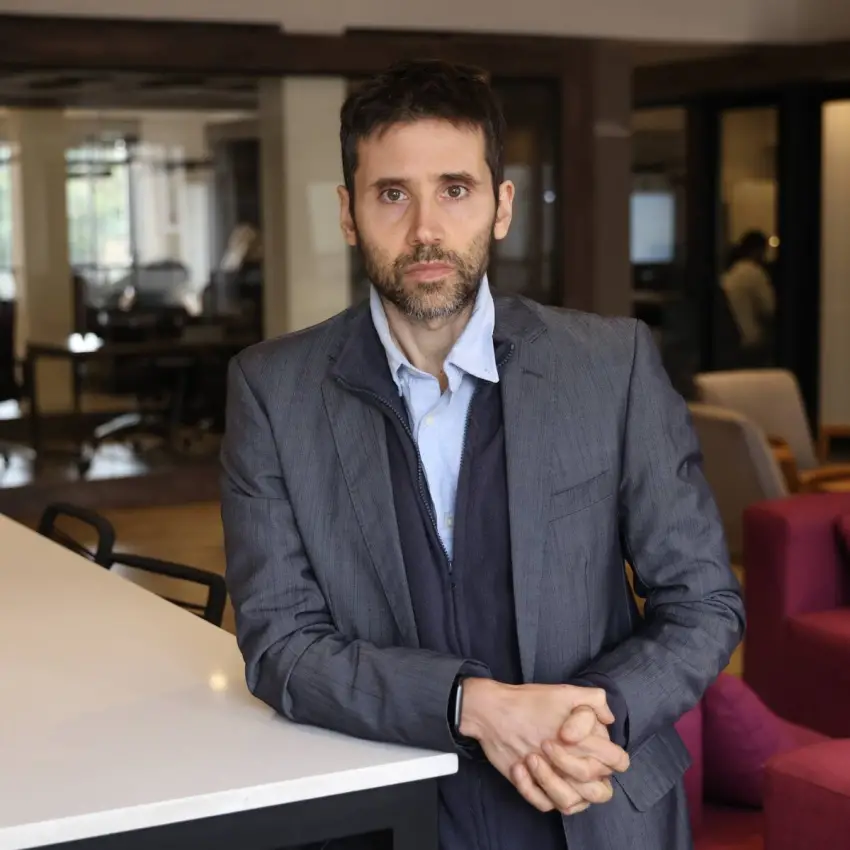
El sobreendeudamiento de las familias se convirtió en una problemática económica y social que afecta a numerosos hogares argentinos. Así lo planteó Emiliano Libman , economista de la Fundación Fundar, quien participó días atrás de una charla sobre el tema junto a María Paula Arias y la diputada Gisel Mahmud, donde se debatieron sus consecuencias y las posibles alternativas para enfrentar la situación.
En diálogo con Vía Libre, Libman sostuvo que el problema no debe analizarse únicamente desde la relación entre quienes toman créditos y quienes los otorgan, sino como una cuestión que repercute sobre el funcionamiento de toda la economía.
"La situación de endeudamiento afecta el normal funcionamiento del sistema financiero y limita el consumo, la expansión del crédito y la creación de empleo ", explicó. En ese sentido, advirtió que las consecuencias no se limitan a las personas endeudadas y a las entidades que otorgaron los préstamos, sino que también pueden impactar sobre quienes no tienen deudas, a través de mayores dificultades para conseguir trabajo o de una reducción de sus ingresos.
"A diferencia de lo que dice el Gobierno, este no es un problema entre acreedor y deudor, sino que es un problema de la macroeconomía argentina ", afirmó.
Las tasas de interés y la responsabilidad de la política económica
Para el economista, una parte importante de la situación actual está vinculada con las decisiones de política económica y la evolución de las tasas de interés durante 2025.
Libman recordó que el año pasado se registraron fuertes subas en el costo del dinero, en un contexto marcado por episodios de tensión cambiaria y modificaciones en los instrumentos de intervención monetaria. Según su análisis, esos movimientos terminaron llevando las tasas de interés de los préstamos a niveles muy elevados.
"Las tasas de interés de los préstamos se convirtieron en tasas astronómicas ", señaló, al considerar que la política macroeconómica tuvo una responsabilidad importante en el agravamiento del problema.
El especialista también explicó que el crédito creció durante 2024 y 2025, en parte porque la desaceleración de la inflación favoreció una recuperación de los préstamos desde niveles históricamente bajos. Sin embargo, ese financiamiento también habría funcionado como una forma de compensar la pérdida de ingresos que experimentaron numerosos sectores durante el proceso de ajuste económico.
En ese escenario, advirtió que la combinación de ingresos que no crecen al mismo ritmo que las obligaciones financieras y tasas de interés elevadas puede llevar a que muchas familias pierdan la capacidad de cumplir con sus compromisos.
"Mucha gente endeudada por poca plata"
Uno de los aspectos centrales del diagnóstico de Libman es que el problema involucra a una gran cantidad de personas que mantienen deudas relativamente pequeñas, pero que no cuentan con ingresos suficientes para pagarlas.
"Hay mucha gente endeudada por poca plata ", resumió el economista, quien identificó a los usuarios de billeteras virtuales y tarjetas de crédito entre los sectores más afectados.
Según explicó, una parte importante de esas personas no necesariamente se endeuda para comprar bienes de alto valor, sino para afrontar gastos cotidianos y cubrir necesidades básicas cuando el salario o los ingresos habituales no alcanzan hasta fin de mes.
El economista aclaró que no existen estadísticas suficientemente precisas para determinar con exactitud qué proporción de los préstamos se destina a cada finalidad. No obstante, consideró que el tamaño de las deudas en los segmentos donde se concentra la morosidad permite advertir que muchas familias recurren al crédito para compensar ingresos insuficientes.
"La gente no está pudiendo pagar deudas muy bajas ", remarcó. Y describió cómo el peso de los intereses puede transformar una obligación inicialmente pequeña en un compromiso cada vez más difícil de afrontar.
"Vos vas pagando los intereses y, si no llegás, la deuda se te acumula, crece y, de golpe, si suben las tasas de interés muy violentamente, se te hace una bola de nieve que no podés pagar", explicó.
En ese sentido, consideró que el problema es especialmente grave cuando una familia destina una parte importante de sus ingresos a cubrir necesidades básicas y debe recurrir a nuevos préstamos para sostener sus gastos.
Las billeteras virtuales y el acceso al crédito
Libman también se refirió a los costos de los préstamos ofrecidos a través de billeteras virtuales y otros mecanismos de financiamiento. Advirtió que las personas con ingresos informales o sin acceso al sistema financiero tradicional suelen enfrentar tasas más elevadas.
Sin embargo, señaló que el problema no se resuelve simplemente restringiendo el acceso al crédito, ya que quienes quedan excluidos de los canales formales pueden recurrir a prestamistas informales, que también aplican costos muy altos.
"El problema no es tener un crédito a cualquier tasa, sino lograr que los sectores tengan mejor acceso a tasas razonables ", sostuvo.
Para el economista, existe un círculo vicioso: las entidades que prestan a sectores con mayor riesgo de incumplimiento cobran tasas elevadas, pero esos mismos costos pueden aumentar las dificultades de pago y profundizar la morosidad.
Por eso, planteó la necesidad de ampliar el acceso al financiamiento en condiciones más razonables, sin desconocer las dificultades económicas que atraviesan los hogares.
Qué medidas pueden ayudar a enfrentar el sobreendeudamiento
Consultado sobre las posibles soluciones, Libman consideró que los acuerdos entre bancos, billeteras virtuales y deudores pueden brindar alivio en determinados casos, aunque difícilmente resuelvan el problema de fondo si no mejora la situación económica de las familias.
"La cosa no va a mejorar mucho si la economía no empieza a caminar un poquito más rápido y los ingresos de la población empiezan a crecer ", afirmó.
De todos modos, señaló que existen medidas que pueden contribuir a reducir los daños del sobreendeudamiento. Entre ellas, mencionó la posibilidad de establecer mecanismos de alivio de tasas, regular las prácticas de las empresas de cobranza y garantizar mayor transparencia en las condiciones de los préstamos.
También consideró importante evitar los abusos y analizar herramientas de protección al consumidor, información y eventual asistencia legal para las personas endeudadas. En este punto, sostuvo que las legislaturas provinciales pueden desempeñar un papel relevante, aunque aclaró que no tienen capacidad para resolver por sí solas una problemática de alcance nacional.
A su entender, las medidas regulatorias deben complementarse con una mejora de las condiciones macroeconómicas, ya que el crecimiento de los ingresos resulta fundamental para que los hogares puedan cumplir con sus obligaciones sin recurrir permanentemente a nuevos préstamos.
La recuperación de los ingresos, una condición fundamental
Finalmente, Libman insistió en que no existe una solución inmediata para revertir la situación y que será necesario avanzar en varios frentes. Además de mejorar las condiciones de acceso al crédito y fortalecer la protección de los consumidores, consideró indispensable que la economía sostenga durante varios años un escenario de baja inflación, crecimiento de los ingresos y mayor formalización laboral.
El objetivo, explicó, no debe ser solamente ampliar la cantidad de personas que pueden acceder a un préstamo, sino garantizar que ese financiamiento resulte sostenible y no termine profundizando las dificultades económicas de los hogares.
"No hay una receta mágica para resolver este problema ", concluyó, al reiterar que la recuperación de los ingresos de la población será uno de los factores decisivos para romper el círculo de endeudamiento y morosidad.